Strategjia tregtare e TIK-ut e shpjeguar
TIK — shkurtim për Inner Circle Trader — është një nga metodologjitë më polarizuese në tregtimin me pakicë të valutave. Disa tregtarë e mbështesin atë. Të tjerë e shpërfillin si tepër të ndërlikuar, ose më keq, si një sistem të ndërtuar më shumë mbi mistikë sesa mbi mekanikë. E vërteta qëndron diku më praktike nga sa pranon secili kamp.
Metodologjia u zhvillua nga Michael Huddleston, i cili filloi të publikonte përmbajtje tregtare nën markën ICT në fillim të viteve 2010. Me kalimin e kohës, qasja grumbulloi një numër të konsiderueshëm ndjekësish, veçanërisht midis tregtarëve që mendonin se analiza teknike konvencionale - linjat e trendit, treguesit, njohja e modeleve - po linte shumë gjëra të pashpjeguara. ICT ofroi një kornizë të ndryshme: se lëvizjet e çmimeve nuk janë të rastësishme ose thjesht të nxitura nga ndjenjat, por përkundrazi janë rezultat i sjelljes së qëllimshme institucionale që tregtarët me pakicë mund të mësojnë ta lexojnë.
Nëse ky formulim është plotësisht i saktë është një debat më vete. Por vetë konceptet - shumë prej të cilave mbështeten në ide të vendosura në mikrostrukturën e tregut - ia vlen të kuptohen sipas kushteve të tyre. Dhe për tregtarët e forex-it konkretisht, disa prej tyre përkthehen mjaft drejtpërdrejt në praktikë.
Çfarë është tregtia e TIK-ut dhe nga vjen ajo
Premisa kryesore e Huddleston është se aktorët e mëdhenj institucionalë - bankat, fondet spekulative, ndërmjetësit e bankave qendrore - e lëvizin çmimin në mënyra të parashikueshme dhe se këto lëvizje lënë gjurmë të dukshme në grafik. Metodologjia e TIK-ut është, në thelb, një përpjekje për të identifikuar këto gjurmë përpara se çmimi të përfundojë lëvizjen e tij.
Qasja mbështetet në mënyrë selektive nga konceptet e mëparshme. Teoria e Parasë së Mençur, e cila pohon se rrjedha e porosive institucionale dominon ndjenjën e shitjes me pakicë, mbështet pjesën më të madhe të kornizës së TIK-ut. Logjika e akumulimit dhe shpërndarjes Wyckoff është e pranishme, megjithëse rrallë i atribuohet drejtpërdrejt. Ajo që shtoi Huddleston ishte një fjalor specifik dhe një sekuencë e strukturuar për leximin e çmimit - një që u jep tregtarëve një proces të përsëritshëm në vend të një koleksioni të lirshëm idesh.
Ky fjalor është pjesë e asaj që e bën TIK-un të vështirë për t'u qasur fillimisht. Terma si "blloqe porosish", "boshllëqe të vlerës së drejtë" dhe "spastrime likuiditeti" tingëllojnë si pronësore. Disa prej tyre janë. Por duke hequr markën, shumë nga këto koncepte përshkruajnë sjelljet e tregut që tregtarët institucionalë dhe studiuesit e mikrostrukturës së tregut i kanë diskutuar për dekada. Paketimi është i ri. Logjika themelore, kryesisht, nuk është.
Konceptet kryesore që fshihen pas metodologjisë së TIK-ut
Blloqet e porosive janë vendi ku fillojnë shumica e tregtarëve. Në terma të TIK-ut, një bllok porosish është qiriu i fundit kundërshtar para një lëvizjeje të ndjeshme të çmimit - për shembull, qiriu i fundit në rënie para një impulsi të fortë në rritje. Teoria pohon se porositë institucionale u vendosën në atë zonë dhe se çmimi do të kthehet në të përpara se të vazhdojë në drejtimin origjinal. Tregtarët i përdorin këto zona si pika hyrjeje të mundshme.
Boshllëqet e vlerës së drejtë janë po aq qendrore. Kur çmimi lëviz aq ndjeshëm sa lë një boshllëk midis tre qirinjve të njëpasnjëshëm - konkretisht, kur fitilet e qirinjve të parë dhe të tretë nuk mbivendosen - tregtarët e TIK-ut e trajtojnë atë boshllëk si një çekuilibër. Pritet që çmimi përfundimisht të kthehet për ta mbushur atë. Kjo nuk është unike për TIK-un; konceptet e çekuilibrit shfaqen në tregtimin e kontratave të ardhshme dhe në analizën e rrjedhës së porosive në përgjithësi. Por TIK-u i jep asaj një emër specifik dhe një sekuencë specifike aplikimi.
Pastaj është likuiditeti. Tregtarët e TIK-ut mendojnë në terma se ku grumbullohen humbjet e ndalimit - mbi nivelet më të larta të fundit, nën nivelet më të ulëta të fundit - sepse lojtarët institucionalë kanë nevojë për likuiditet për të përmbushur porosi të mëdha. Një "fshirje likuiditeti" përshkruan çmimin që shkel shkurtimisht ato nivele për të shkaktuar ndalime përpara se të përmbyset. Vërejtja e këtyre fshirjeve, në teori, i ndihmon tregtarët të shmangin të qenit në anën e gabuar të tyre.
Si e analizojnë tregun tregtarët e TIK-ut
Analiza e TIK-ut fillon me afatet kohore më të larta dhe vazhdon poshtë. Një tregtar mund të fillojë në grafikun javor ose ditor për të identifikuar strukturën mbizotëruese të tregut - nëse çmimi po arrin nivele maksimale dhe minimale më të larta, ose anasjelltas - dhe më pas të zbresë në grafikun katërorësh ose njëorësh për të gjetur blloqet përkatëse të porosive dhe boshllëqet e vlerës së drejtë brenda asaj strukture. Vetë hyrja mund të rafinohet në grafikun pesëmbëdhjetëminutësh ose pesëminutësh.
Ky proces nga lart-poshtë nuk është unik vetëm për TIK-un, por metodologjia është jashtëzakonisht specifike në lidhje me atë që duhet kërkuar në secilin nivel. Në nivelin makro, fokusi është në atë që TIK-u e quan "zona premium dhe me zbritje". Tregtia e çmimeve mbi pikën e mesit të një diapazoni të përcaktuar konsiderohet premium - teorikisht e shtrenjtë. Poshtë pikës së mesit është zbritja. Tregtarët e TIK-ut në përgjithësi kërkojnë të blejnë në zona me zbritje dhe të shesin në ato premium, duke u përafruar me paragjykimin më të gjerë institucional që ata kanë identifikuar.
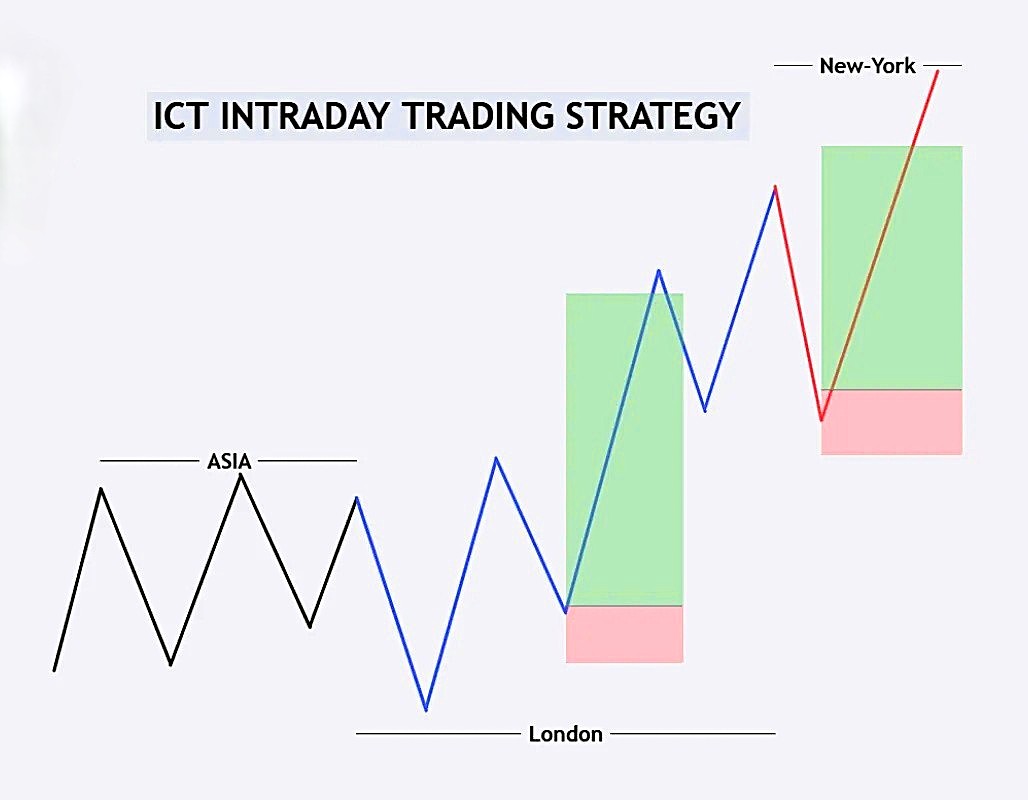
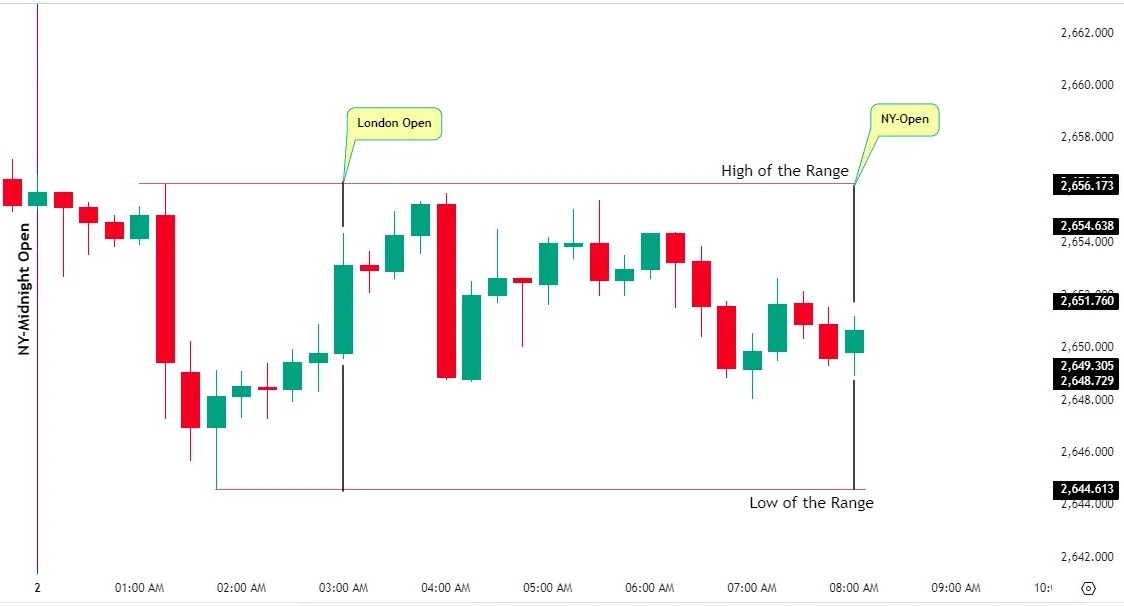
Koha gjithashtu luan një rol më të madh në TIK sesa në shumicën e kornizave të shitjes me pakicë. Disa seanca tregtare - veçanërisht hapja e Londrës dhe hapja e Nju Jorkut - konsiderohen dritare me probabilitet të lartë sepse aktiviteti institucional tenton të përqendrohet atje. Koncepti i "zonave të vdekjes", dritare specifike një deri në dy orë rreth këtyre hapjeve, e pasqyron këtë. Është një nga idetë më praktikisht të zbatueshme në metodologji dhe një që shpesh i pengon tregtarët që injorojnë plotësisht kohën e seancës.
Zbatimi i koncepteve të TIK-ut në tregun forex
Forex i përshtatet mjaft mirë kuadrit të TIK-ut, pjesërisht sepse tregu i valutave dominohet nga lojtarë institucionalë. Banka për Zgjidhje Ndërkombëtare vlerëson se një pjesë e konsiderueshme e vëllimit ditor të valutave rrjedh përmes një numri të vogël bankash kryesore me tregtarë - pikërisht lloji i pjesëmarrësve mbi të cilët përqendrohet teoria e TIK-ut.
Konsideroni një sekuencë praktike në EUR/USD. Një tregtar identifikon një strukturë ditore në rënie - nivele maksimale më të ulëta, nivele minimale më të ulëta. Në grafikun katër-orësh, ata lokalizojnë një bllok porosish të formuar pak para rënies së fundit të mprehtë. Çmimi është rikthyer që atëherë në atë zonë. Në grafikun një-orësh, një hendek i vlerës së drejtë ndodhet brenda bllokut të porosive. Tregtari pret që çmimi të hyjë në hendek gjatë zonës së vrasjes në Londër, pastaj kërkon një sinjal hyrjeje në një afat kohor më të ulët - një ndryshim në strukturën e tregut në grafikun pesë-minutësh, për shembull - përpara se të vendosë tregtinë me një ndalesë mbi bllokun e porosive.
Kjo sekuencë - paragjykim më i lartë i afatit kohor, zona institucionale, koha e seancës, hyrja më e ulët e afatit kohor - është përafërsisht mënyra se si një tregtar sistematik i TIK-ut do ta trajtonte këtë konfigurim. Ekzekutimi ndryshon midis tregtarëve, por ky zinxhir logjik është i qëndrueshëm në shumicën e strategjive të ndikuara nga TIK-u.
Menaxhimi i riskut brenda TIK-ut është më pak i formalizuar sesa procesi i hyrjes. Shumica e praktikuesve zbatojnë parimet standarde të madhësisë së pozicionit - duke rrezikuar një përqindje fikse të kapitalit të llogarisë për tregti, zakonisht një deri në dy përqind.
Kufizimet dhe kritikat e qasjes së TIK-ut
Kritika më e sinqertë ndaj TIK-ut është gjithashtu më strukturore: shumë nga konceptet e saj janë të vështira për t'u përcaktuar objektivisht. Çfarë kualifikohet si një bllok porosie i vlefshëm kundrejt një qiriu të rastësishëm? Në cilin moment një tërheqje bëhet një pavlefshmëri? TIK ofron udhëzime, por zbatimi shpesh varet nga diskrecioni - që do të thotë se dy tregtarë mund të shikojnë të njëjtin grafik dhe të shohin konfigurime krejtësisht të ndryshme.
Ky subjektivitet krijon një problem të testimit të prapaveprueshëm. Strategjitë e ndërtuara mbi njohjen e modeleve që kërkojnë gjykim njerëzor janë të njohura për vështirësitë e tyre për t'u validuar statistikisht. Një tregtar mund të kujtojë konfigurimet që funksionuan dhe në mënyrë të pavetëdijshme të mos i marrë parasysh ato që nuk funksionuan. Ky është një paragjykim konfirmimi që vepron në një kornizë që, ironikisht, paraqitet si e strukturuar dhe e bazuar në rregulla.
Ekziston edhe çështja e narrativës themelore. Ideja që aktorët institucionalë qëllimisht ndërmarrin spastrime likuiditeti për të bllokuar tregtarët me pakicë është bindëse, por nuk verifikohet empirikisht në mënyrën se si, për shembull, dokumentohen sinjalet e ndërhyrjes së bankës qendrore. Disa nga sjelljet që përshkruan TIK-u janë reale - lëvizjet e çmimeve të nxitura nga likuiditeti dhe ato të nxitura nga likuiditeti janë fenomene të vëzhgueshme. Nëse ato ndodhin aq qëllimisht dhe aq vazhdimisht sa nënkupton metodologjia është më e vështirë të përcaktohet.
Asnjë nga këto nuk do të thotë se TIK-ut i mungon dobia. Por tregtarët që e përvetësojnë atë me shumicë, pa i testuar konceptet me të dhënat e tyre, kanë tendencë të hasin probleme.
A është TIK-u i duhur për ju?
Kjo varet pothuajse tërësisht nga mënyra se si mëson një tregtar dhe sa kohë në ekran është i gatshëm të investojë. TIK-u nuk është një sistem plug-and-play. Korniza kërkon thithjen e një sasie të konsiderueshme materiali konceptual përpara se ndonjë prej tij të funksionojë në kushte reale të tregut - dhe edhe atëherë, zhvillimi i njohjes së modelit kërkon muaj të tërë pune të vazhdueshme me grafikët.
Tregtarët që preferojnë qasje të bazuara në rregulla, algoritmike ose të bazuara në tregues ka të ngjarë ta gjejnë TIK-un frustrues. Elementi diskrecionar nuk është një gabim në metodologji; ai është thelbësor për mënyrën se si funksionon ajo. Për tregtarët që ndihen rehat duke lexuar lëvizjen e çmimeve dhe duke marrë vendime në kohë reale, i njëjti diskrecion bëhet një avantazh.
Ekziston gjithashtu një konsideratë praktike rreth seancave tregtare. Konceptet e TIK-ut kanë tendencë të performojnë më mirë gjatë dritareve me likuiditet të lartë - veçanërisht në Londër dhe Nju Jork. Tregtarët që operojnë në zona kohore që i bëjnë të vështira për t'u aksesuar në këto seanca do të duhet të përshtaten, dhe kuadri nuk përkthehet gjithmonë qartë në kushtet e seancave aziatike, ku fluksi institucional është më i pakët.
Për tregtarët që janë të gatshëm të bëjnë punë analitike, të testojnë konceptet individualisht në vend të të gjithave menjëherë, dhe të aplikojnë menaxhim të disiplinuar të riskut pavarësisht nga cilësia e konfigurimit, TIK ofron një këndvështrim vërtet të ndryshëm mbi çmimin. Nëse ky këndvështrim përmirëson rezultatet varet nga tregtari, jo nga metodologjia.